商傳媒|何映辰/台北報導
中國已成為全球最大的電競筆記型電腦單一市場,擁有超過 6 億的玩家基礎。一份最新報告指出,市場對輕巧、人體工學設計的需求日益增長,這類產品不僅用於遊戲,更被視為日常工作、學習和娛樂的主要工具。預計到 2035 年,中國電競筆電市場的單位需求量將比 2026 年翻倍,其中高階輕薄型產品的增長尤為顯著。
隨著中國年輕世代可支配所得提高、電競生態系擴張(參與人數逾 5 億),以及新遊戲和作業系統對硬體要求不斷提升,電競筆電市場正經歷結構性成長。報告預測,市場將以高個位數複合年增長率擴張,其中高階及輕薄型產品(重量低於 2.2 公斤,且內建獨立 GPU 和高更新率顯示器)的年增長率可達 10% 至 13%,遠超入門級產品的 4% 至 6%。這種趨勢顯示,消費者願意投入更多資金購買更輕巧、符合人體工學且具備「身分象徵」意涵的機種,推動整體市場價值成長超越銷量。
市場可分為主流效能、輕薄高階、桌機替代型和入門級四大類。主流效能機種(新台幣 3 萬元至 5 萬元)佔單位需求約 40% 至 45%。輕薄高階型(新台幣 5 萬元至 9 萬元以上)儘管僅佔 25% 至 30% 的銷量,卻貢獻更高的營收比重。這些產品特別受到內容創作者、行動電競選手及重視輕量化與優質材料的消費者的青睞。
中國電競筆電市場競爭激烈,主要分為三個層次。第一線是全球領導品牌,包括聯想集團(Legion 系列)、華碩(ROG 和 TUF 系列)、戴爾(Alienware 系列)、惠普(Omen 和 Victus 系列)、宏碁(宏碁掠奪者和 Nitro 系列)以及微星。這些品牌在線上與實體通路佔據主導地位,其中聯想集團因其在地品牌知名度和廣泛的服務網絡而擁有強勢地位。
第二線品牌則是由 ODM 代工模式為基礎的中國廠商,如 Hasee、Mechrevo、Thunderobot 和小米的電競筆電系列。這些品牌常採用藍天電腦(Clevo)和清華同方(Tongfang)等台灣與中國 ODM 供應商提供的準系統,以比一線品牌低 10% 至 20% 的價格提供具競爭力的產品規格。第三線則包含主要 3C 電器連鎖店(如蘇寧控股、國美電器)的自有品牌,以及新興的電商原生品牌。
儘管中國在本地組裝與非半導體零組件供應鏈方面具備優勢,但其電競筆電產業仍高度依賴進口關鍵零組件。輝達(NVIDIA) GeForce RTX 系列和超微半導體(AMD) Radeon RX 系列的繪圖處理器(GPU)佔總物料成本的 25% 至 35%,而高更新率顯示面板(來自三星顯示、LG Display、友達光電、群創光電等南韓與台灣供應商)則佔 15% 至 20%。這種對進口零組件的結構性依賴,使得中國電競筆電產業鏈面臨全球半導體週期的波動風險,以及貿易政策變化可能導致的供應短缺與成本上漲。
線上通路在中國電競筆電銷售中佔據主導地位,預估高達 55% 至 65% 的銷量來自電商平台。京東因其物流速度、產品保證和分期付款選項而成為最大的電競筆電交易平台。天貓與阿里巴巴生態系也服務龐大用戶。此外,抖音與嗶哩嗶哩等社群媒體平台,透過網紅評價、開箱直播和電競賽事合作,正成為重要的銷售與發現管道。
在法規方面,中國電競筆電需遵守多項規範,包括中國強制性產品認證(CCC)、中國能效標識,以及中國版的危害性物質限制指令(RoHS)。這些認證程序可能耗時 8 到 16 週,對新產品上市構成挑戰。同時,面對一級、二級城市市場飽和的壓力,品牌必須透過人體工學創新、生態系整合(軟體、雲端遊戲、周邊整合)和服務保固來實現差異化,以維持高階產品的定價。
值得注意的是,部分組裝廠為規避美國對某些產品子類別高達 25% 的關稅,已將銷往美國市場的最終組裝移轉至越南或台灣進行。這凸顯了全球貿易政策對電競筆電供應鏈布局的直接影響。長期來看,隨著中國龐大且年輕的玩家人口、生活水準的提升以及遊戲軟體要求的進步,中國人體工學電競筆電市場將持續穩健成長。

美國財政部長史考特·貝森特與俄羅斯財政部長安東·西盧安諾夫,在二十國集團(G20)峰會期間進行了罕見會晤,雙方討論了終止俄烏戰爭的計畫以及兩國未來的經濟合作,此會談引發部分歐洲國家不滿。 美國財政部長史考特·貝森特(Scott Bessent)與俄羅斯財政部長安東·西盧安諾夫(Anton Siluanov),週一在美國北卡羅來納州阿什維爾(Asheville)舉行的二十國集團(G20)財政部長與央行總裁峰會期間,進行了罕見的會晤。 據《Meduza》報導,此次閉門會談主要探討了美國總統川普(Donald Trump)提出的終止俄羅斯與烏克蘭戰爭的計畫,以及美俄兩國未來的經濟合作可能性。這是自俄羅斯全面入侵烏克蘭以來,西盧安諾夫首次親自出席 G20 會議,而美國官員對此會晤並未事先發布通知。 然而,西盧安諾夫的實體參與引發了部分歐洲國家政府的強烈反對。德國副總理兼財政部長拉斯・克林拜耳(Lars Klingbeil)與其他歐洲國家財長,曾威脅若西盧安諾夫出席,他們將抵制部長們傳統的大合照。最終,西盧安諾夫並未出現在團體合照中。
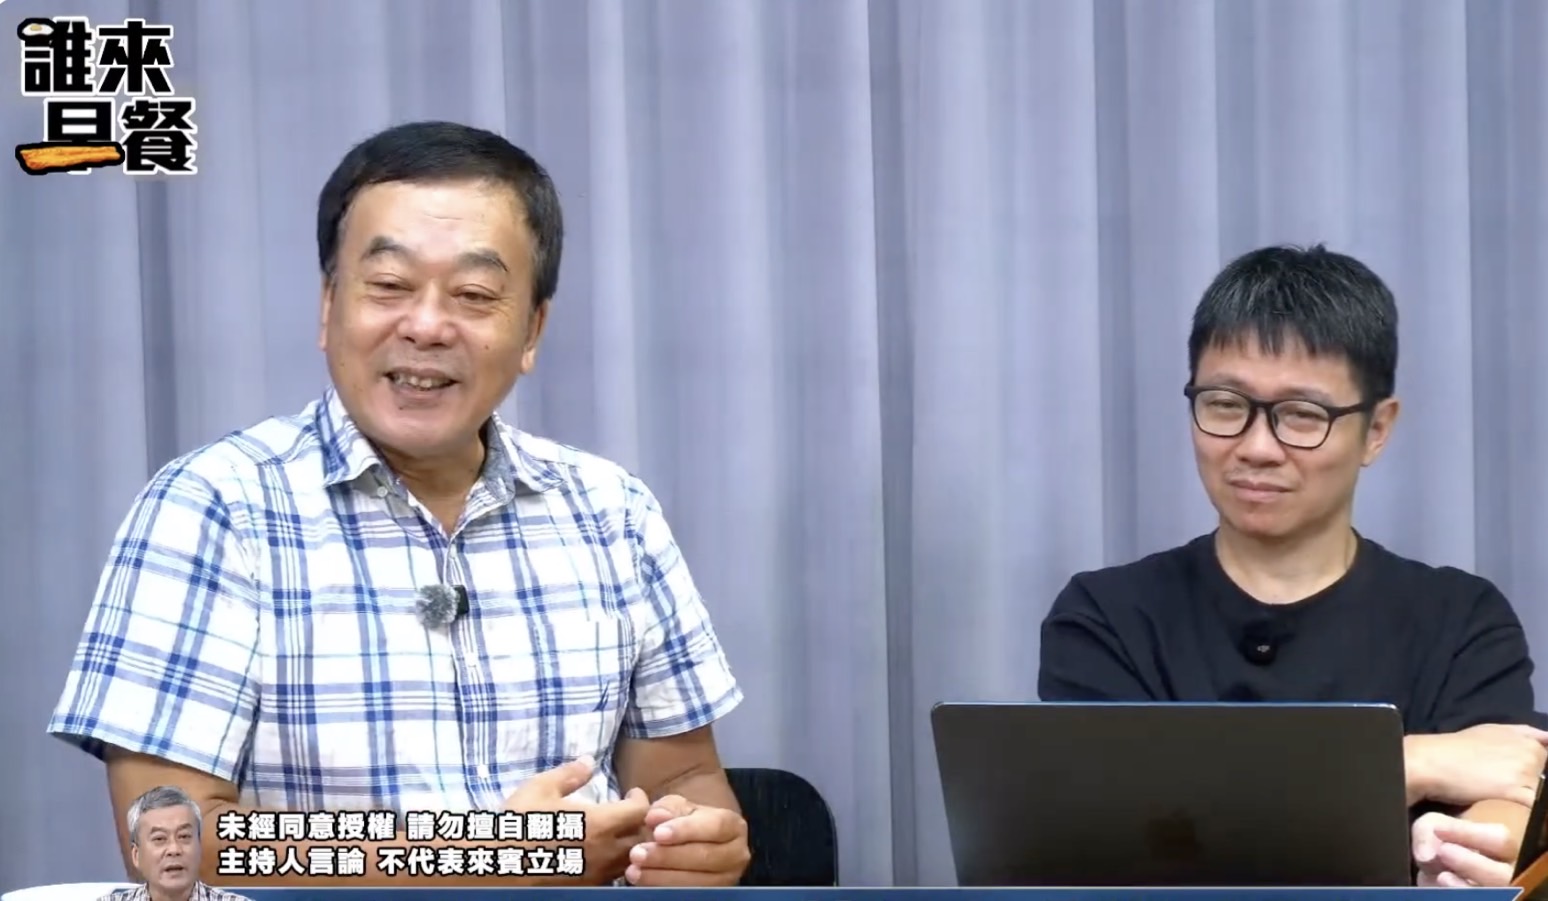
新竹縣竹北市長選舉藍白整合破局,民眾黨主席黃國昌近日批評國民黨未履行承諾,並將矛頭指向國民黨新竹縣長參選人徐欣瑩,引發討論。媒體人朱凱翔在「不演了新聞台」連拋多項質疑,直問「到底誰對誰做了承諾?」以及「徐欣瑩有什麼權力代表國民黨承諾竹北市長人選?」 朱凱翔表示,據他了解,徐欣瑩在國民黨新竹縣長初選期間,確實積極爭取包括民眾黨在內的支持,但徐欣瑩是否曾向黃國昌明確承諾「民眾黨支持她,國民黨就禮讓竹北市長」,外界並未看到完整說法。 他進一步反問,如果這是政治合作,雙方籌碼是否對等?國民黨新竹縣長初選期間,黃國昌有沒有公開支持徐欣瑩?有沒有呼籲民眾黨支持者挺徐欣瑩,或公開反對陳見賢?「好像也沒有。」若民眾黨當時並未公開押寶徐欣瑩,如今卻主張徐曾承諾竹北禮讓,雙方究竟談了什麼交換條件,應該說清楚。 朱凱翔第二個質疑直指藍白合作制度。他指出,2026地方選舉藍白合原本就是國民黨、民眾黨「黨對黨」協商,兩黨也各派代表組成協商工作小組,地方選舉整合理應回到中央機制處理。 「徐欣瑩是兩黨協商三人小組成員嗎?」朱凱翔表示,徐欣瑩既不是國民黨主席,也不是全國藍白協商代表,究竟有何權力決定竹北市長提名權?如果沒有決定權,又如何代表國民黨做出具拘束力的政治承諾? 第三,朱凱翔也質疑,政黨提名是重大政治協議,如果沒有白紙黑字、沒有正式協商紀錄,黃國昌真的會只憑口頭保證,就認定國民黨已承諾竹北一定禮讓民眾黨?朱凱翔認為,若黃國昌認定國民黨確實做過承諾,問題就應回到國民黨中央,「這就是鄭麗文的問題」。既然提名權與藍白協商機制都在黨中央,就應由鄭麗文、黃國昌兩位黨主席把當初談了什麼、承諾到什麼程度說清楚,而不是讓沒有最終提名權的徐欣瑩承擔全部政治責任。 至於竹北是否還有整合空間,朱凱翔和同台的資深媒體人董智森也提出解方:是否可以參考2022新竹市長選舉的政治經驗,不必繼續糾纏「誰禮讓誰」,可以直接回到「最大勝選」原則,由國民黨吳旭智與民眾黨邱臣遠進行客觀民調,比較支持度及對民進黨候選人的勝選能力,「誰比較強,藍白就全力挺誰」,用最直接方式化解僵局。 名嘴朱凱翔談竹北藍白整合爭議,質疑藍白合既是黨對黨協商,為何最後由徐欣瑩承擔政治責任。(照片翻攝不演了新聞台Youtube頻道)
太空探索技術公司 SpaceX 的代幣化股票將迎來多個解鎖日期,投資人需關注未來數月市場可能出現的釋股壓力。這些鎖定期旨在避免公司股票上市初期被大量拋售,但代幣化股票在週末市場休市時仍可交易,恐導致價格波動。儘管過去有釋股後股價上漲的案例,投資人仍須謹慎評估相關風險,特別是 12 月 8 日將是今年最後一個大規模解鎖關鍵日期。 太空探索技術公司 SpaceX 的「代幣化股票」(Tokenized SPCX Stock)將迎來一系列關鍵的鎖定期解鎖(lockup release)日期,其中部分階段已在數週前啟動,但接下來直至 2026 年 12 月 8 日仍有數個重要日期,可能對市場價格產生影響。 根據《Cryptoticker.io》報導,這些解鎖日期並非單一事件,而是分階段進行,包括 9 月 9 日、9 月 24 日、10 月 9 日、10 月 24 日及 12 月 8 日。持有 SpaceX 代幣化股票的投資人,將與那斯達克市場的股東一樣,受到這些解鎖日期的影響。鎖定期(lockup)機制旨在避免公司股票上市初期,由早期股東大量拋售股票而衝擊市場。當鎖定期結束,這些股票便進入可自由交易的「自由流通」(free float)狀態。 SpaceX 的代幣化股票是一種基於區塊鏈的代幣,它追蹤並反映特定存託股票的價格,其價值由發行方擔保,而非實際的公司股票,因此不具備投票權和股息分配權。儘管如此,代幣價格仍會隨基礎股票的市場反應而波動。SpaceX 已於 2026 年 6 月 12 日向美國證券交易委員會(SEC)提交的招股說明書(Form 424B4)中詳細說明這些解鎖日期。 招股說明書將股票分為三組鎖定期。其中,「第一組」的 180 天鎖定期將於 2026 年 12 月 8 日結束,但在此之前設有多個提前釋放階段。例如,在第二季財報公布後的第二個完整交易日,可釋放高達 20% 的股票;若股價達到特定條件,可額外釋放 10%。此外,8 月 20 日、9 月 9 日、9 月 24 日、10 月 9 日、10 月 24 日等特定日期,也各有高達 7% 的股票可以釋出。第三季財報公布後,將有最大單一比例、高達 28% 的股票獲准釋出,其日期尚未確定,但將落在 10 月 24 日至 12 月 8 日之間。 值得留意的是,2026 年 10 月 24 日適逢週六,那斯達克市場當天休市,但代幣化股票卻能全天候交易。這可能導致代幣價格在週末期間,因缺乏基礎股票的參考價格而出現較大波動,甚至與那斯達克最終收盤價產生偏差。 上次大規模解鎖發生在 8 月 6 日,當時多達 9.115 億股被釋放。儘管市場擔憂賣壓,SpaceX 股價卻在解鎖當天上漲逾 6%,前一天則下跌近 14%。佛羅里達大學榮譽教授 Jay R. Ritter 表示,鎖定期解鎖不一定會導致股價下跌,有時反而會因賣壓不如預期而上漲。研究者 Viraj V Patel 也指出,8 月 6 日前後散戶參與度極高,且持續呈現淨買入狀態,顯示市場消化能力良好。不過,投資人仍需謹慎評估發行方的承諾與信譽,尤其對於代幣化股票而言,發行方風險是核心考量。 總體而言,在 2026 年底前,SpaceX 的鎖定期釋放壓力主要來自第一組股票。創辦人及「第二組」延展鎖定期的股票將鎖定至 2027 年,確保了大部分持股不會在今年流入市場。對於代幣化股票持有人而言,密切關注這些解鎖日期,尤其 12 月 8 日的最終大規模釋放,至關重要。