【報新聞/記者羅蔚舟報導】
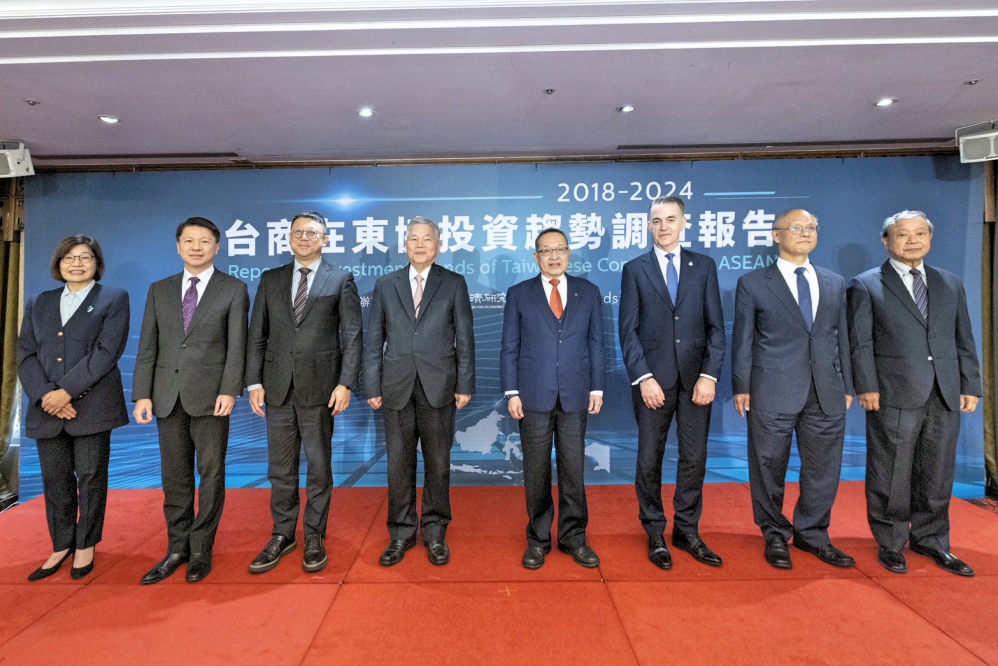
中華經濟研究院台灣東南亞國家協會研究中心今(12/9)日發表《台商在東協投資趨勢調查報告(2018–2024年)》,和美商鄧白氏台灣分公司攜手,開創台灣重要智庫與全球企業資料庫領導者合作新局,也是台灣首份以企業實際數據(涵蓋實質受益人結構、股權關係、公司母子關係、品牌關連性等)為基礎的台商在東協投資之調查報告。
這份歷經一年完成的研究報告詳細追蹤2018年至2024年這七年間的地緣政治變局與供應鏈重組下,全球企業與台商在東協十國 (新加坡、馬來西亞、泰國、印尼、菲律賓、越南、柬埔寨、緬甸、寮國、汶萊) 的投資變遷與產業布局趨勢,調查時段跨越台灣推動新南向政策期間的三起國際重要事件:美中貿易競爭(2018年1月-2019年12月)、新冠疫情(2020年1月-2022年7月),以及美國眾議院前議長裴洛西(Nancy Pelosi)訪台後時期(2022年8月-2024年12月),以深入了解各事件(時段)對全球企業與台商赴東協國家投資的影響。
調查報告發現,台商在東協投資家數穩定成長,多數產業新增投資家數以美中貿易衝突時期成長最快,且高度集中在越南,顯示美中貿易衝突促使台商加快至東協布局。另,電子產業的台商在裴洛西訪台後時期明顯增加對東南亞投資,以泰國成長最顯著。值得注意的是,全球企業和台商在東協之投資布局呈現差異,全球企業投資分布國家與產業較為多元,台商則高度集中在少數國家(越南、泰國)與少數產業(電子產業、批發與零售)。
由中華經濟研究院與美商鄧白氏共同舉辦,此次活動於台北福華大飯店三樓金龍廳舉行,並同步開放線上報名參加。現場邀請多位重量級嘉賓與專家出席,包括中華經濟研究院董事長曹添旺、台灣東南亞國家協會研究中心主任徐遵慈,以及美商鄧白氏國際市場首席營運長鮑文安(Julian Prower)與鄧白氏台灣分公司數據長呂苑玲。活動更獲得政商界貴賓支持,包含資政沈榮津,台灣經濟部主任秘書莊銘池、外交部主任秘書甄國清、前行政院政務委員鄧振中,以及建大工業股份有限公司總裁楊銀明皆將蒞臨,共同見證此重要時刻。

█智庫與數據權威觀點:台商投資東協之趨勢與戰略轉向
中華經濟研究院董事長曹添旺指出,近年來受地緣政治緊張情勢影響,全球各國對於供應鏈韌性需求提升,使得全球產業鏈版圖快速調整,東南亞成為台商海外投資的首要目的地之一。相較於台商在中國大陸投資逐年減少,2018年至2024年期間,台商在東協國家的投資逐年穩定成長,為台商與跨國企業展現供應鏈去風險化(de-risking)、加強韌性的具體證明。因此,本報告所呈現的完整脈絡與詳實洞見,將有助於引導台灣在變局中找出新的競爭優勢,掌握新南向與全球市場的下一波成長動能。
美商鄧白氏國際市場首席營運長鮑文安(Julian Prower)表示,鄧白氏致力於以數據的力量(Power of Data)協助全球企業洞察風險、掌握機會。此次報告由中華經濟研究院進行分析,鄧白氏則提供涵蓋超過6,200家台商在地法人企業的真實數據,內容結合營收、產業別、地理分布與時間序列等多維度資訊作為研究基礎。「鄧白氏的數據資料不僅來自企業登記資訊,更整合了實質受益人、股權結構、營運規模與產業分類等指標,協助中經院團隊全面掌握台商在東協的實際布局與變化趨勢。」他強調透過數據支持,期盼能為政策制定與企業決策提供更堅實的資訊基礎,協助台灣在面對地緣政治與供應鏈重組挑戰時,強化經濟韌性與前瞻規劃。
█關於美商鄧白氏研究方法 (企業資料說明)
這份報告使用美商鄧白氏數據進行東協10國之全球和台商投資布局研析。美商鄧白氏提供三種企業關聯性之建立方法,第一種為公司對公司之串聯(即針對外資和合資企業,認定持股大於和等於50%者為具有實體關聯的子公司和分公司),第二種為公司對實質受益人之串聯(即針對本地企業,認定有實體關聯的台籍股東或董監事為重要實質受益人),第三種為辨識多重控制權或受益人角色的個人。
這份報告在全球和台商對東協10國投資方面,除採用前二種方法取得企業數據外,並針對台灣上市櫃公司,列出企業清單,以第三種方法進行資訊強化,建構更完整的台商企業數據,以貼近大眾自各方資訊源、新聞報導中對台商東南亞布局的輪廓認知。然第三種方法難以盡數,此次先針對營收較大之公司進行強化。
█調查計畫主持人東協中心主任徐遵慈:國際經貿情勢牽動投資布局,川普2.0時代考驗台商調適能力
中經院台灣東南亞國家協會研究中心主任徐遵慈指出,本調查報告自2024年間啟動,時值2024年底川普(Donald Trump)再度贏得美國大選,宣告川普2.0時代來臨,增加國際供應鏈移轉之變數。為協助台灣產官學界掌握全球地緣政治情勢下之市場脈動,研析內容包括全球企業在東協投資概況、台商在東協投資概況、台商在東協投資之國家別分析,以及台商在東協投資之產業別案例分析。調查結果發現台商增加在東協投資的時間早於全球企業,但電子產業則是在近三年加快至東協投資,家數與規模日漸龐大,且投資國家擴大至泰國、馬來西亞、菲律賓等國。台灣服務業亦加快至東協布局,且由批發零售擴大至金融保險、專業服務等。調查結果亦顯示投資家數與營業收入未呈正向關聯,顯示在台商在某些國家投資製造業的營收與獲利尚須改善。
█政策觀察:變局下展現韌性,深化新南向戰略
前行政院政務委員鄧振中指出,東南亞整體市場持續成長,內需與區域市場的重要性逐漸上升。在新南向政策推動下,台灣在東協的供應鏈、金融與人流連結不斷加深。同時,台商對中國大陸市場與政治風險的疑慮,使東南亞在中國大陸以外的生產與市場選項中地位提升。因此,在政策上,台灣應加強與東協國家的制度性連結、簽署更多投資保障協定與避免雙重課稅等安排。在企業層面,台商應釐清在美投資與在東南亞投資的不同功能,建立「美國+東南亞」的互補布局,在不確定的國際環境中保持彈性與競爭力。
█《台商在東協投資趨勢調查報告(2018–2024年)》關鍵發現
1.越南和泰國為台商核心市場,製造業投資近年轉向電子業
台商在東協投資於2024年計6,208家,製造業投資在美中貿易衝突時成長最快,新增家數最多的產業別為金屬製品、橡膠和塑膠製品、紡織品、其他機械和設備,主要位於越南和馬來西亞,顯示國際經貿情勢變局是牽動企業重組供應鏈以強化韌性的關鍵節點。2022年8月裴洛西訪台後,台商新增投資家數成長最快的產業別為電腦電子和光學產品,且集中在泰國,反映台商對東協製造業投資近年明顯轉型,同時期亦帶動研發、金融和保險服務業家數快速成長。
2.台商投資直接創造100萬個就業機會,營收由新加坡服務業驅動
2024年,台商在東協投資總營收達2,607億美元,製造業占5成以上;雇用人數接近100萬人,8成以上在製造業,對東協經濟發展與就業創造重大貢獻。在東協各國中,台商在越南的雇員占總數將近6成,印尼和泰國合計約占2成。新加坡雇員比重雖僅約3%,但營收卻占總額近5成,主要由服務業驅動;製造業營收占比最高的是馬來西亞和越南,合計占總額近4成。
3.台商在東協布局以越南為中心逐漸延伸,產業別高度集中,未來應注重多元化
因應客戶在美中貿易衝突下之「中國加一」以及裴洛西訪台後供應鏈持續分散的策略下,台商在製造業之投資逐漸呈現從越南和泰國延伸至其他東協國家布局之趨勢,惟越南仍是電子業台商之投資移轉重鎮,印尼則為台商投資紡織服裝及製鞋業的重點國家。與全球企業相較,台商在東協投資製造業家數與服務業獲利均呈現高度集中在單一國家現象,投資產業別亦集中特定產業,因此相關部會與台商應攜手研擬永續經營和多元布局,共同強化供應鏈韌性。
█《台商在東協投資趨勢調查報告(2018–2024年)》名詞定義
◆台商:本報告台商係以鄧白氏實質受益人調查為主、企業品牌名調查為輔,經確認關聯性之台灣法人或自然人,對東協企業有直接或間接持股大於0.01%者。
◆企業:於東協各國商業登記機構記載之註冊公司。
◆家數:依據美商鄧白氏環球企業編碼D-U-N-S®計數,每個編碼計為1家企業個體。鄧白氏環球企業編碼D-U-N-S®係應用資料科學中的主索引鍵基礎,搭配自動化資料探勘技術,依據投資當地有獨立營運地點、在當地申請登記之要件,確認全球企業個體獨立識別身份,包含分公司、工廠和辦事處等。惟因東協各國設定之登記條件不一,不排除存在未完整收錄所有企業營運個體之情形。
◆行業別:行業分類採用「國際行業標準分類」(International Standard Industrial Classification of All Economic Activities,簡稱ISIC),這份報告將二位碼稱為「產業別」,四位碼稱為「次產業別」。
█關於美商鄧白氏
鄧白氏Dun & Bradstreet是全球商業數據與專業分析領導者,自1841年以來,鄧白氏致力於協助各大中小型企業管理風險和挖掘商機。鄧白氏數據雲透過揭露數據的洞察分析,提供多種商業解決方案,協助客戶提高營收、降低成本、管理風險,並實現業務轉型。擁有接近6億筆的企業商業資料,3萬種數據源,240個國家與地區,95種語言,全球總計逾5,000位諮詢顧問、分析師、研究員。
全球近九成FORTUNE 500大的企業用戶都是使用鄧白氏的服務。美商鄧白氏股份有限公司台灣分公司成立於1992年,為台灣市場提供多種解決方案,以協助企業降低風險並加速業務增長。包括:財務風險管理、市場及行銷拓展、供應鏈及法遵合規、鄧白氏環球編碼、鄧白氏企業認證™、鄧白氏ESG永續標章等。更多鄧白氏資訊,敬請瀏覽www.dnb.com.tw。
Please enable JavaScript to view the
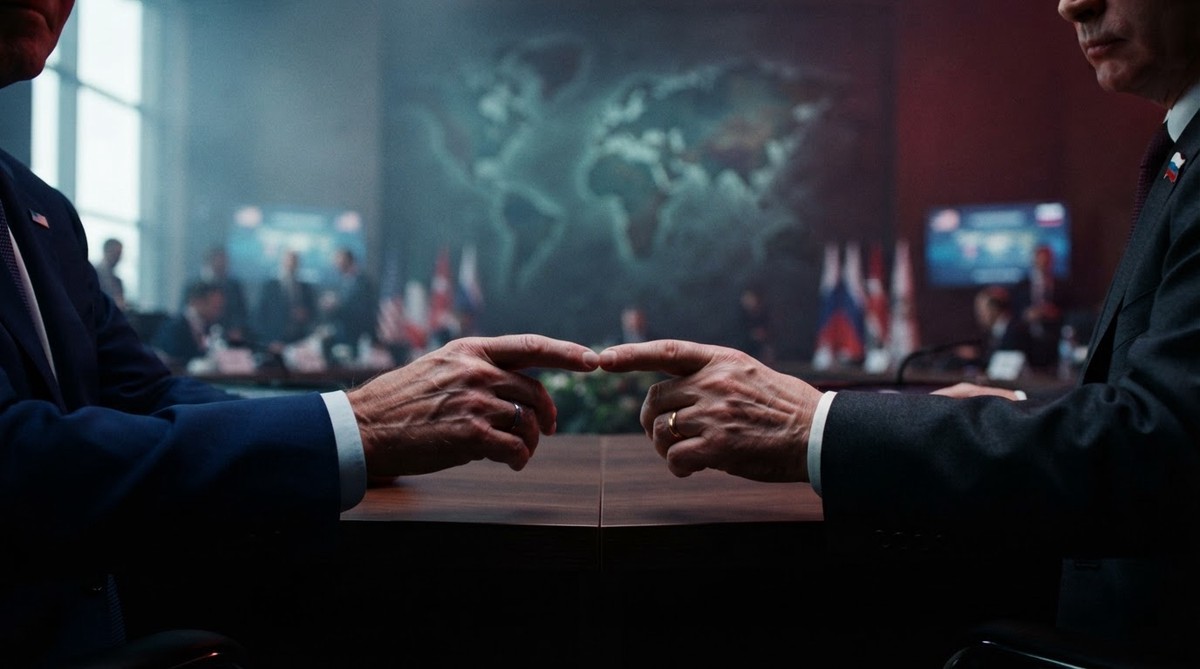
美國財政部長史考特·貝森特與俄羅斯財政部長安東·西盧安諾夫,在二十國集團(G20)峰會期間進行了罕見會晤,雙方討論了終止俄烏戰爭的計畫以及兩國未來的經濟合作,此會談引發部分歐洲國家不滿。 美國財政部長史考特·貝森特(Scott Bessent)與俄羅斯財政部長安東·西盧安諾夫(Anton Siluanov),週一在美國北卡羅來納州阿什維爾(Asheville)舉行的二十國集團(G20)財政部長與央行總裁峰會期間,進行了罕見的會晤。 據《Meduza》報導,此次閉門會談主要探討了美國總統川普(Donald Trump)提出的終止俄羅斯與烏克蘭戰爭的計畫,以及美俄兩國未來的經濟合作可能性。這是自俄羅斯全面入侵烏克蘭以來,西盧安諾夫首次親自出席 G20 會議,而美國官員對此會晤並未事先發布通知。 然而,西盧安諾夫的實體參與引發了部分歐洲國家政府的強烈反對。德國副總理兼財政部長拉斯・克林拜耳(Lars Klingbeil)與其他歐洲國家財長,曾威脅若西盧安諾夫出席,他們將抵制部長們傳統的大合照。最終,西盧安諾夫並未出現在團體合照中。
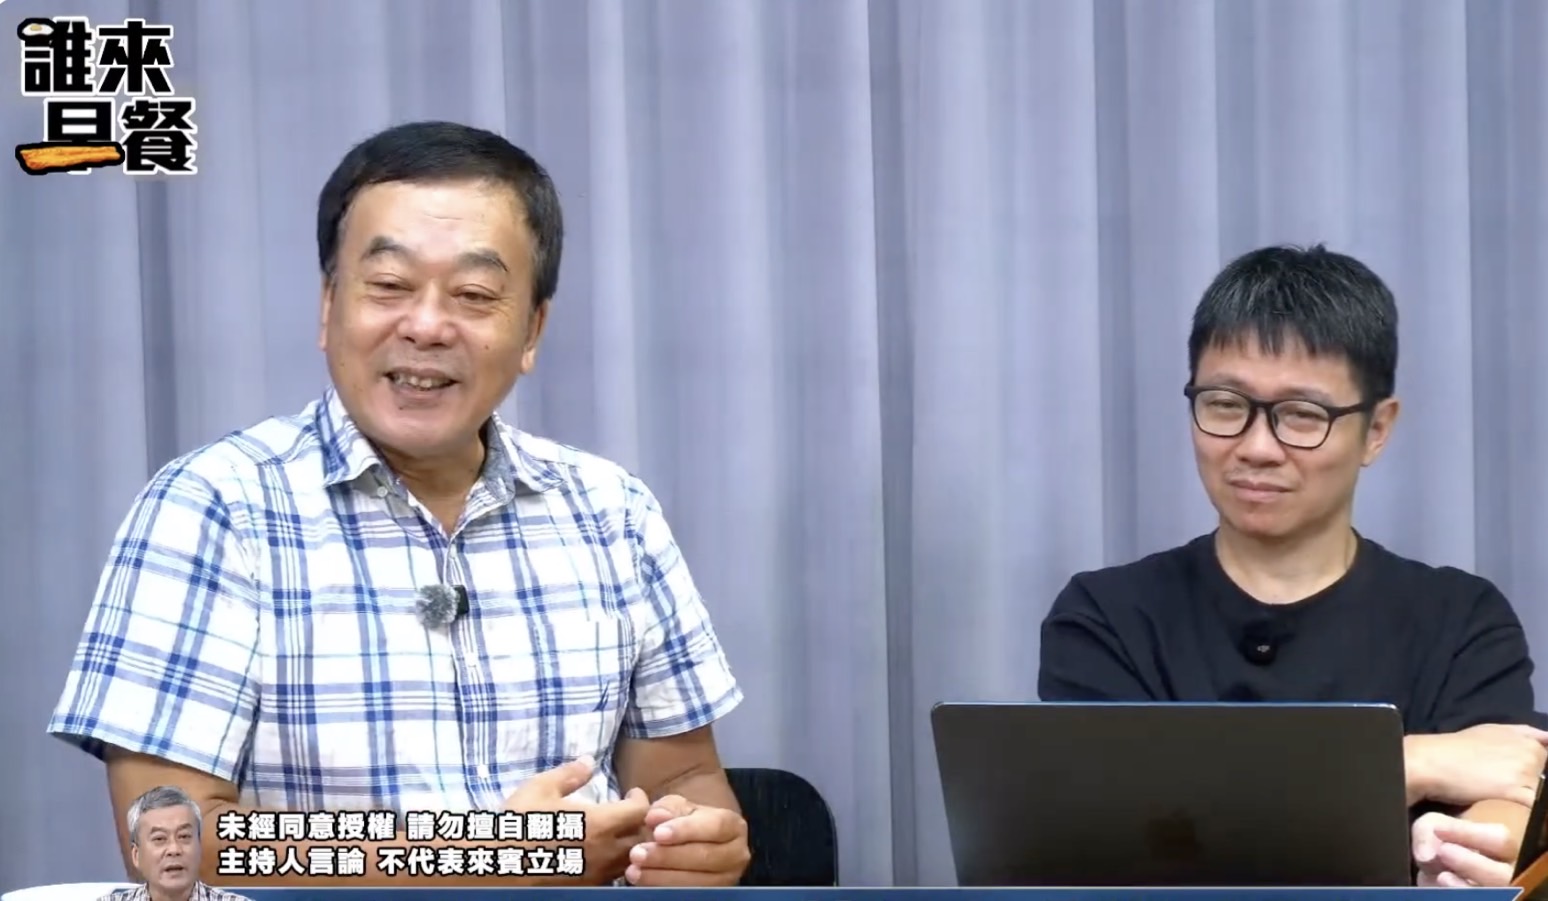
新竹縣竹北市長選舉藍白整合破局,民眾黨主席黃國昌近日批評國民黨未履行承諾,並將矛頭指向國民黨新竹縣長參選人徐欣瑩,引發討論。媒體人朱凱翔在「不演了新聞台」連拋多項質疑,直問「到底誰對誰做了承諾?」以及「徐欣瑩有什麼權力代表國民黨承諾竹北市長人選?」 朱凱翔表示,據他了解,徐欣瑩在國民黨新竹縣長初選期間,確實積極爭取包括民眾黨在內的支持,但徐欣瑩是否曾向黃國昌明確承諾「民眾黨支持她,國民黨就禮讓竹北市長」,外界並未看到完整說法。 他進一步反問,如果這是政治合作,雙方籌碼是否對等?國民黨新竹縣長初選期間,黃國昌有沒有公開支持徐欣瑩?有沒有呼籲民眾黨支持者挺徐欣瑩,或公開反對陳見賢?「好像也沒有。」若民眾黨當時並未公開押寶徐欣瑩,如今卻主張徐曾承諾竹北禮讓,雙方究竟談了什麼交換條件,應該說清楚。 朱凱翔第二個質疑直指藍白合作制度。他指出,2026地方選舉藍白合原本就是國民黨、民眾黨「黨對黨」協商,兩黨也各派代表組成協商工作小組,地方選舉整合理應回到中央機制處理。 「徐欣瑩是兩黨協商三人小組成員嗎?」朱凱翔表示,徐欣瑩既不是國民黨主席,也不是全國藍白協商代表,究竟有何權力決定竹北市長提名權?如果沒有決定權,又如何代表國民黨做出具拘束力的政治承諾? 第三,朱凱翔也質疑,政黨提名是重大政治協議,如果沒有白紙黑字、沒有正式協商紀錄,黃國昌真的會只憑口頭保證,就認定國民黨已承諾竹北一定禮讓民眾黨?朱凱翔認為,若黃國昌認定國民黨確實做過承諾,問題就應回到國民黨中央,「這就是鄭麗文的問題」。既然提名權與藍白協商機制都在黨中央,就應由鄭麗文、黃國昌兩位黨主席把當初談了什麼、承諾到什麼程度說清楚,而不是讓沒有最終提名權的徐欣瑩承擔全部政治責任。 至於竹北是否還有整合空間,朱凱翔和同台的資深媒體人董智森也提出解方:是否可以參考2022新竹市長選舉的政治經驗,不必繼續糾纏「誰禮讓誰」,可以直接回到「最大勝選」原則,由國民黨吳旭智與民眾黨邱臣遠進行客觀民調,比較支持度及對民進黨候選人的勝選能力,「誰比較強,藍白就全力挺誰」,用最直接方式化解僵局。 名嘴朱凱翔談竹北藍白整合爭議,質疑藍白合既是黨對黨協商,為何最後由徐欣瑩承擔政治責任。(照片翻攝不演了新聞台Youtube頻道)
太空探索技術公司 SpaceX 的代幣化股票將迎來多個解鎖日期,投資人需關注未來數月市場可能出現的釋股壓力。這些鎖定期旨在避免公司股票上市初期被大量拋售,但代幣化股票在週末市場休市時仍可交易,恐導致價格波動。儘管過去有釋股後股價上漲的案例,投資人仍須謹慎評估相關風險,特別是 12 月 8 日將是今年最後一個大規模解鎖關鍵日期。 太空探索技術公司 SpaceX 的「代幣化股票」(Tokenized SPCX Stock)將迎來一系列關鍵的鎖定期解鎖(lockup release)日期,其中部分階段已在數週前啟動,但接下來直至 2026 年 12 月 8 日仍有數個重要日期,可能對市場價格產生影響。 根據《Cryptoticker.io》報導,這些解鎖日期並非單一事件,而是分階段進行,包括 9 月 9 日、9 月 24 日、10 月 9 日、10 月 24 日及 12 月 8 日。持有 SpaceX 代幣化股票的投資人,將與那斯達克市場的股東一樣,受到這些解鎖日期的影響。鎖定期(lockup)機制旨在避免公司股票上市初期,由早期股東大量拋售股票而衝擊市場。當鎖定期結束,這些股票便進入可自由交易的「自由流通」(free float)狀態。 SpaceX 的代幣化股票是一種基於區塊鏈的代幣,它追蹤並反映特定存託股票的價格,其價值由發行方擔保,而非實際的公司股票,因此不具備投票權和股息分配權。儘管如此,代幣價格仍會隨基礎股票的市場反應而波動。SpaceX 已於 2026 年 6 月 12 日向美國證券交易委員會(SEC)提交的招股說明書(Form 424B4)中詳細說明這些解鎖日期。 招股說明書將股票分為三組鎖定期。其中,「第一組」的 180 天鎖定期將於 2026 年 12 月 8 日結束,但在此之前設有多個提前釋放階段。例如,在第二季財報公布後的第二個完整交易日,可釋放高達 20% 的股票;若股價達到特定條件,可額外釋放 10%。此外,8 月 20 日、9 月 9 日、9 月 24 日、10 月 9 日、10 月 24 日等特定日期,也各有高達 7% 的股票可以釋出。第三季財報公布後,將有最大單一比例、高達 28% 的股票獲准釋出,其日期尚未確定,但將落在 10 月 24 日至 12 月 8 日之間。 值得留意的是,2026 年 10 月 24 日適逢週六,那斯達克市場當天休市,但代幣化股票卻能全天候交易。這可能導致代幣價格在週末期間,因缺乏基礎股票的參考價格而出現較大波動,甚至與那斯達克最終收盤價產生偏差。 上次大規模解鎖發生在 8 月 6 日,當時多達 9.115 億股被釋放。儘管市場擔憂賣壓,SpaceX 股價卻在解鎖當天上漲逾 6%,前一天則下跌近 14%。佛羅里達大學榮譽教授 Jay R. Ritter 表示,鎖定期解鎖不一定會導致股價下跌,有時反而會因賣壓不如預期而上漲。研究者 Viraj V Patel 也指出,8 月 6 日前後散戶參與度極高,且持續呈現淨買入狀態,顯示市場消化能力良好。不過,投資人仍需謹慎評估發行方的承諾與信譽,尤其對於代幣化股票而言,發行方風險是核心考量。 總體而言,在 2026 年底前,SpaceX 的鎖定期釋放壓力主要來自第一組股票。創辦人及「第二組」延展鎖定期的股票將鎖定至 2027 年,確保了大部分持股不會在今年流入市場。對於代幣化股票持有人而言,密切關注這些解鎖日期,尤其 12 月 8 日的最終大規模釋放,至關重要。