美國與歐洲在能源轉型上的政策方向分歧日益擴大,為全球企業的投資策略帶來不確定性。根據《T. Rowe Price》的報告,儘管再生能源在許多市場的成本競爭力不斷提高,穩定的能源政策對於確保能源基礎設施的投資至關重要,無論是零碳能源或化石燃料。
歐洲議會於2026年2月10日修正歐盟氣候法,確立了到2040年將歐盟整體溫室氣體排放量相較於1990年減少90%的具法律約束力目標。此外,該修正案允許使用碳信用額度來實現2040年目標的5%,並要求每兩年進行進度審查,根據科學證據、能源價格、競爭力、技術進步和淨移除規模進行調整。
與此同時,美國環保署(EPA)於2026年2月12日撤銷了危害認定(Endangerment Finding),並同時廢除了現有的車輛溫室氣體排放標準。此舉消除了《Clean Air Act》下支持一系列聯邦氣候規則的關鍵法律基礎,可能導致長期的法律糾紛,並凍結相關政策。
報告指出,歐盟和美國在應對能源系統壓力時採取了不同的政策工具。歐盟是石油和天然氣的淨進口國,而美國是淨出口國。然而,美國對能源安全的擔憂依然存在,且日益集中在於為人工智慧(AI)和數據中心提供可靠電力供應的能力。
《T. Rowe Price》認為,美國能源市場主要由滿足不斷增長的電力需求所驅動,聯邦氣候規則的rollback不一定會減緩電氣化基礎設施的建設。儘管政策可能仍然不穩定,但再生能源的經濟效益和能源安全的政治因素可能會推動轉型。
對於台灣企業而言,面對全球氣候政策的差異,需要審慎評估投資風險,並調整策略以適應不同地區的政策環境。例如,在美國,企業可能需要關注電力供應的可靠性和成本效益,而在歐洲,則需要遵守更嚴格的碳排放目標和法規。

美國財政部長史考特·貝森特與俄羅斯財政部長安東·西盧安諾夫,在二十國集團(G20)峰會期間進行了罕見會晤,雙方討論了終止俄烏戰爭的計畫以及兩國未來的經濟合作,此會談引發部分歐洲國家不滿。 美國財政部長史考特·貝森特(Scott Bessent)與俄羅斯財政部長安東·西盧安諾夫(Anton Siluanov),週一在美國北卡羅來納州阿什維爾(Asheville)舉行的二十國集團(G20)財政部長與央行總裁峰會期間,進行了罕見的會晤。 據《Meduza》報導,此次閉門會談主要探討了美國總統川普(Donald Trump)提出的終止俄羅斯與烏克蘭戰爭的計畫,以及美俄兩國未來的經濟合作可能性。這是自俄羅斯全面入侵烏克蘭以來,西盧安諾夫首次親自出席 G20 會議,而美國官員對此會晤並未事先發布通知。 然而,西盧安諾夫的實體參與引發了部分歐洲國家政府的強烈反對。德國副總理兼財政部長拉斯・克林拜耳(Lars Klingbeil)與其他歐洲國家財長,曾威脅若西盧安諾夫出席,他們將抵制部長們傳統的大合照。最終,西盧安諾夫並未出現在團體合照中。
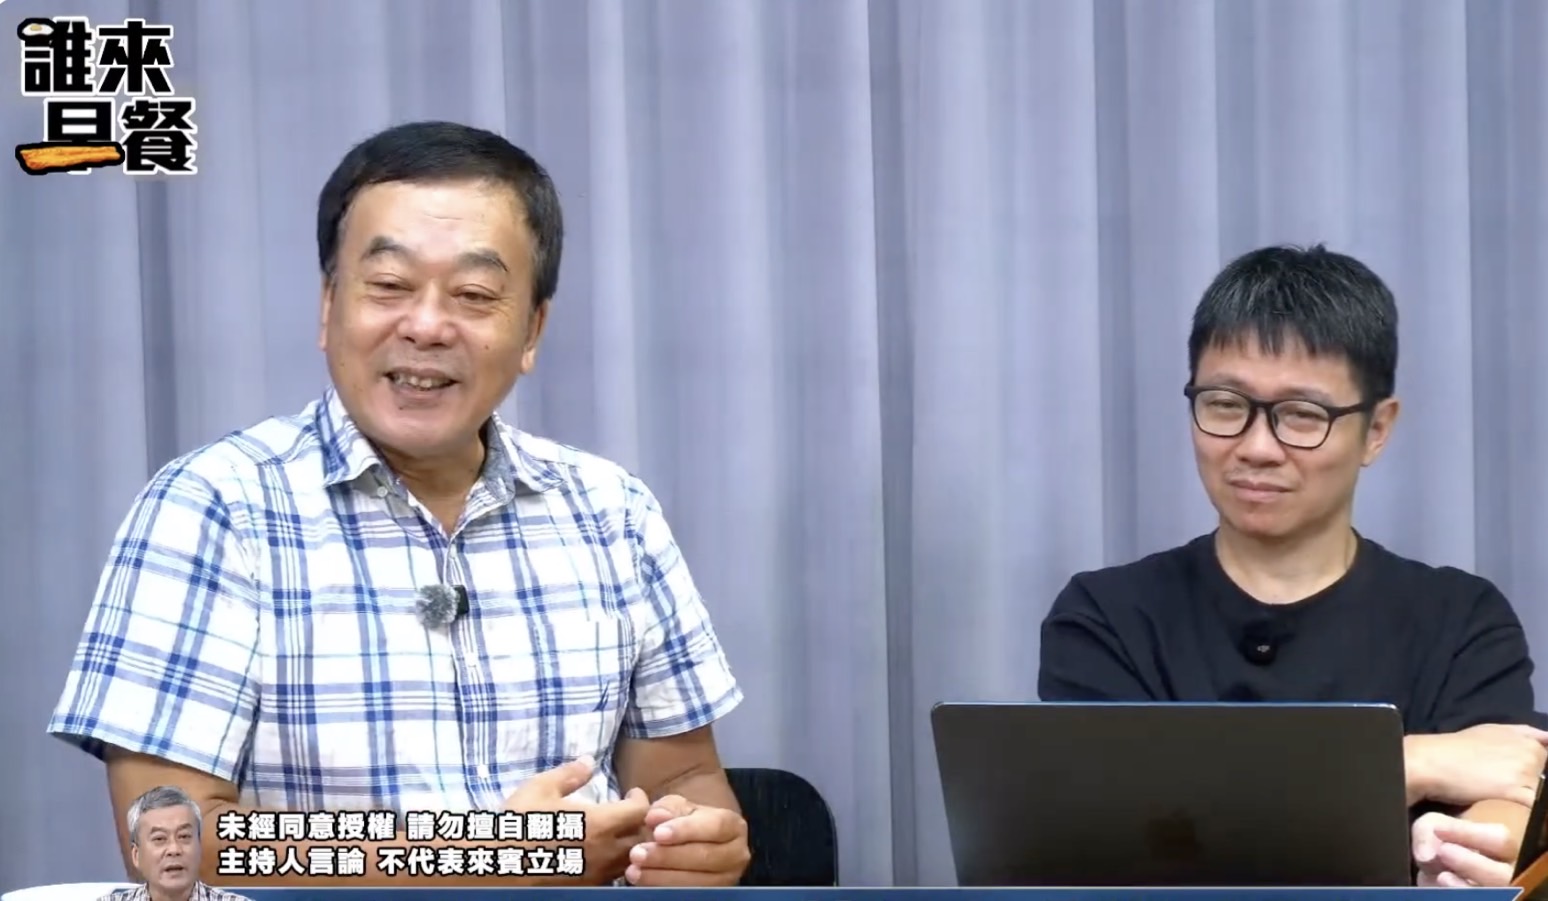
新竹縣竹北市長選舉藍白整合破局,民眾黨主席黃國昌近日批評國民黨未履行承諾,並將矛頭指向國民黨新竹縣長參選人徐欣瑩,引發討論。媒體人朱凱翔在「不演了新聞台」連拋多項質疑,直問「到底誰對誰做了承諾?」以及「徐欣瑩有什麼權力代表國民黨承諾竹北市長人選?」 朱凱翔表示,據他了解,徐欣瑩在國民黨新竹縣長初選期間,確實積極爭取包括民眾黨在內的支持,但徐欣瑩是否曾向黃國昌明確承諾「民眾黨支持她,國民黨就禮讓竹北市長」,外界並未看到完整說法。 他進一步反問,如果這是政治合作,雙方籌碼是否對等?國民黨新竹縣長初選期間,黃國昌有沒有公開支持徐欣瑩?有沒有呼籲民眾黨支持者挺徐欣瑩,或公開反對陳見賢?「好像也沒有。」若民眾黨當時並未公開押寶徐欣瑩,如今卻主張徐曾承諾竹北禮讓,雙方究竟談了什麼交換條件,應該說清楚。 朱凱翔第二個質疑直指藍白合作制度。他指出,2026地方選舉藍白合原本就是國民黨、民眾黨「黨對黨」協商,兩黨也各派代表組成協商工作小組,地方選舉整合理應回到中央機制處理。 「徐欣瑩是兩黨協商三人小組成員嗎?」朱凱翔表示,徐欣瑩既不是國民黨主席,也不是全國藍白協商代表,究竟有何權力決定竹北市長提名權?如果沒有決定權,又如何代表國民黨做出具拘束力的政治承諾? 第三,朱凱翔也質疑,政黨提名是重大政治協議,如果沒有白紙黑字、沒有正式協商紀錄,黃國昌真的會只憑口頭保證,就認定國民黨已承諾竹北一定禮讓民眾黨?朱凱翔認為,若黃國昌認定國民黨確實做過承諾,問題就應回到國民黨中央,「這就是鄭麗文的問題」。既然提名權與藍白協商機制都在黨中央,就應由鄭麗文、黃國昌兩位黨主席把當初談了什麼、承諾到什麼程度說清楚,而不是讓沒有最終提名權的徐欣瑩承擔全部政治責任。 至於竹北是否還有整合空間,朱凱翔和同台的資深媒體人董智森也提出解方:是否可以參考2022新竹市長選舉的政治經驗,不必繼續糾纏「誰禮讓誰」,可以直接回到「最大勝選」原則,由國民黨吳旭智與民眾黨邱臣遠進行客觀民調,比較支持度及對民進黨候選人的勝選能力,「誰比較強,藍白就全力挺誰」,用最直接方式化解僵局。 名嘴朱凱翔談竹北藍白整合爭議,質疑藍白合既是黨對黨協商,為何最後由徐欣瑩承擔政治責任。(照片翻攝不演了新聞台Youtube頻道)
太空探索技術公司 SpaceX 的代幣化股票將迎來多個解鎖日期,投資人需關注未來數月市場可能出現的釋股壓力。這些鎖定期旨在避免公司股票上市初期被大量拋售,但代幣化股票在週末市場休市時仍可交易,恐導致價格波動。儘管過去有釋股後股價上漲的案例,投資人仍須謹慎評估相關風險,特別是 12 月 8 日將是今年最後一個大規模解鎖關鍵日期。 太空探索技術公司 SpaceX 的「代幣化股票」(Tokenized SPCX Stock)將迎來一系列關鍵的鎖定期解鎖(lockup release)日期,其中部分階段已在數週前啟動,但接下來直至 2026 年 12 月 8 日仍有數個重要日期,可能對市場價格產生影響。 根據《Cryptoticker.io》報導,這些解鎖日期並非單一事件,而是分階段進行,包括 9 月 9 日、9 月 24 日、10 月 9 日、10 月 24 日及 12 月 8 日。持有 SpaceX 代幣化股票的投資人,將與那斯達克市場的股東一樣,受到這些解鎖日期的影響。鎖定期(lockup)機制旨在避免公司股票上市初期,由早期股東大量拋售股票而衝擊市場。當鎖定期結束,這些股票便進入可自由交易的「自由流通」(free float)狀態。 SpaceX 的代幣化股票是一種基於區塊鏈的代幣,它追蹤並反映特定存託股票的價格,其價值由發行方擔保,而非實際的公司股票,因此不具備投票權和股息分配權。儘管如此,代幣價格仍會隨基礎股票的市場反應而波動。SpaceX 已於 2026 年 6 月 12 日向美國證券交易委員會(SEC)提交的招股說明書(Form 424B4)中詳細說明這些解鎖日期。 招股說明書將股票分為三組鎖定期。其中,「第一組」的 180 天鎖定期將於 2026 年 12 月 8 日結束,但在此之前設有多個提前釋放階段。例如,在第二季財報公布後的第二個完整交易日,可釋放高達 20% 的股票;若股價達到特定條件,可額外釋放 10%。此外,8 月 20 日、9 月 9 日、9 月 24 日、10 月 9 日、10 月 24 日等特定日期,也各有高達 7% 的股票可以釋出。第三季財報公布後,將有最大單一比例、高達 28% 的股票獲准釋出,其日期尚未確定,但將落在 10 月 24 日至 12 月 8 日之間。 值得留意的是,2026 年 10 月 24 日適逢週六,那斯達克市場當天休市,但代幣化股票卻能全天候交易。這可能導致代幣價格在週末期間,因缺乏基礎股票的參考價格而出現較大波動,甚至與那斯達克最終收盤價產生偏差。 上次大規模解鎖發生在 8 月 6 日,當時多達 9.115 億股被釋放。儘管市場擔憂賣壓,SpaceX 股價卻在解鎖當天上漲逾 6%,前一天則下跌近 14%。佛羅里達大學榮譽教授 Jay R. Ritter 表示,鎖定期解鎖不一定會導致股價下跌,有時反而會因賣壓不如預期而上漲。研究者 Viraj V Patel 也指出,8 月 6 日前後散戶參與度極高,且持續呈現淨買入狀態,顯示市場消化能力良好。不過,投資人仍需謹慎評估發行方的承諾與信譽,尤其對於代幣化股票而言,發行方風險是核心考量。 總體而言,在 2026 年底前,SpaceX 的鎖定期釋放壓力主要來自第一組股票。創辦人及「第二組」延展鎖定期的股票將鎖定至 2027 年,確保了大部分持股不會在今年流入市場。對於代幣化股票持有人而言,密切關注這些解鎖日期,尤其 12 月 8 日的最終大規模釋放,至關重要。